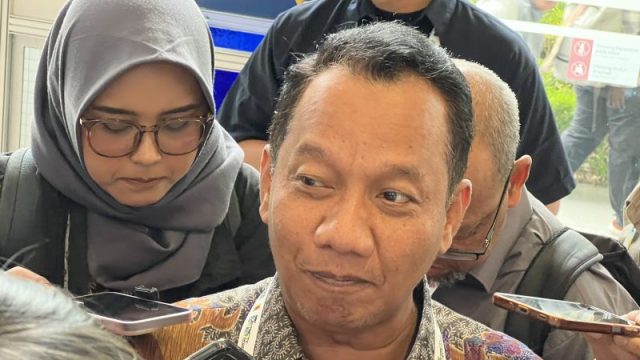

JAKARTA (kabarpublik.id) – Ekonom Center of Reform on Economics (CORE) Indonesia, Yusuf Rendy Manilet, menilai rendahnya pertumbuhan kredit usaha mikro, kecil, dan menengah (UMKM) dibandingkan kredit nasional menunjukkan masih adanya persoalan struktural dalam pembiayaan sektor usaha.
Hingga Juni 2026, pertumbuhan kredit UMKM tercatat hanya sekitar 1 persen, jauh di bawah pertumbuhan kredit nasional yang mencapai 12,6 persen. Padahal, sektor UMKM berkontribusi sekitar 60 persen terhadap Produk Domestik Bruto (PDB) dan menjadi penyerap tenaga kerja terbesar di Indonesia.
“Kesenjangan ini menunjukkan adanya persoalan yang bersifat struktural. Padahal, UMKM merupakan tulang punggung perekonomian nasional,” kata Yusuf kepada ANTARA di Jakarta, Sabtu (25/7).
Menurut Yusuf, persoalan tersebut tidak hanya berkaitan dengan akses pembiayaan, tetapi juga lemahnya permintaan akibat menurunnya daya beli masyarakat, terutama kelompok menengah ke bawah. Kondisi ini berdampak pada penurunan omzet dan arus kas pelaku UMKM.
Di sisi lain, perbankan masih memandang UMKM sebagai sektor dengan risiko pembiayaan yang relatif tinggi. Banyak pelaku usaha dinilai belum memiliki pembukuan yang tertata, legalitas usaha yang lengkap, maupun rekam jejak keuangan yang memadai.
Kondisi tersebut membuat bank lebih memilih menyalurkan kredit kepada segmen korporasi yang memiliki agunan kuat, arus kas stabil, dan laporan keuangan yang lebih transparan. Hal itu tercermin dari pertumbuhan kredit korporasi yang mendekati 20 persen.
Yusuf menegaskan peningkatan pembiayaan UMKM tidak cukup hanya melalui subsidi bunga atau target penyaluran kredit. Menurutnya, yang lebih penting adalah membangun ekosistem agar pelaku UMKM semakin layak memperoleh pembiayaan.
Ia menilai Peraturan Otoritas Jasa Keuangan (POJK) Nomor 19 Tahun 2025 telah mengarah pada penguatan ekosistem pembiayaan dengan membuka peluang pemanfaatan data alternatif, seperti riwayat transaksi digital dan kekayaan intelektual, dalam proses penilaian kredit.
Namun, implementasi kebijakan tersebut perlu diiringi peningkatan kapasitas pelaku usaha, mulai dari pembukuan sederhana, pemisahan rekening usaha dan pribadi, hingga digitalisasi transaksi. Menurutnya, kualitas data akan membantu perbankan melakukan penilaian risiko secara lebih akurat.
Selain pembiayaan, Yusuf menekankan pentingnya kepastian pasar bagi UMKM. Tanpa peningkatan permintaan, tambahan kredit justru berpotensi menambah beban utang tanpa meningkatkan produktivitas usaha.
Ia mencontohkan pengalaman Korea Selatan dan Thailand, di mana UMKM yang terhubung dengan rantai pasok perusahaan besar melalui kontrak jangka panjang memiliki arus kas lebih stabil sehingga lebih mudah mengakses pembiayaan.
Karena itu, ia mendorong pemerintah memberikan insentif kepada perusahaan besar yang bermitra dengan UMKM. Penyaluran Kredit Usaha Rakyat (KUR) juga dinilai perlu difokuskan pada sektor-sektor produktif agar memberikan dampak lebih besar terhadap investasi dan penciptaan nilai tambah.
Yusuf menambahkan, Bank Indonesia dapat memperkuat penyaluran kredit melalui Kebijakan Insentif Likuiditas Makroprudensial (KLM) dan Rasio Pembiayaan Inklusif Makroprudensial (RPIM).
Dalam jangka panjang, keberhasilan peningkatan kredit UMKM dinilai bergantung pada kolaborasi antara perbankan, perusahaan teknologi finansial (fintech), dan PT Permodalan Nasional Madani (PNM). Fintech dapat meningkatkan akurasi credit scoring melalui teknologi machine learning, sementara PNM berperan menjangkau pelaku usaha yang belum memenuhi persyaratan perbankan (unbankable).
“Pendampingan dan pemantauan berbasis data juga penting untuk menjaga kualitas kredit. Jika seluruh kebijakan berjalan secara terpadu, target porsi kredit UMKM sebesar 25 persen pada 2029 akan lebih realistis sekaligus memperkuat pertumbuhan ekonomi yang inklusif,” ujar Yusuf.